by Huenei IT Services | Aug 24, 2026 | Data
El relato simple no alcanza
Cuando la CMF confirmó en junio de 2026 la postergación del Sistema de Finanzas Abiertas de julio de 2026 a julio de 2027, el titular que circuló fue predecible: Chile se atrasa un año en Open Finance.
Es un titular que cuenta la mitad de la historia.
La otra mitad es que Chile tiene, junto con Brasil, el marco regulatorio más completo de América Latina: sandbox regulatorio propio, siete categorías de servicios financieros tecnológicos ya definidas por ley, y una Norma de Carácter General —la NCG N°514— que cuando entre en vigencia va a regular no un sistema sino una industria entera. Eso no es un retraso de diseño. Es un retraso de ejecución, y la diferencia importa mucho para cualquier institución financiera que esté decidiendo cuándo y cuánto invertir en prepararse.
Un país con mal diseño regulatorio es una apuesta riesgosa, porque las reglas pueden cambiar de fondo. Un país con buen diseño y ejecución demorada, como Chile hoy, es lo opuesto: las reglas ya están escritas, lo único incierto es exactamente cuándo se van a aplicar. Eso convierte la espera en una decisión más cómoda. Pero no necesariamente más inteligente.
Lo que la postergación realmente dice
La CMF no postergó el SFA porque el proyecto fracasó. Lo postergó después de recibir más de 400 comentarios de 32 entidades durante la consulta pública, y lo que hizo junto con la nueva fecha lo dice todo: sumó un Anexo N°3 con especificaciones técnicas de interoperabilidad, un portal del desarrollador, y ambientes de prueba previos a la entrada en vigencia.
Eso no es ganar tiempo en abstracto. Es reconocer que faltaban piezas técnicas concretas para que el sistema funcionara en la práctica y no solo en el papel. La postergación fue, en ese sentido, una señal de madurez regulatoria, no de debilidad: el regulador eligió hacerlo bien antes que hacerlo rápido.
Para las instituciones que tienen que implementar, eso significa algo muy concreto: hay un año adicional disponible para construir con anticipación en lugar de bajo presión. La pregunta es si lo van a usar.
Los datos que incomodan
El Mapa Fintech Chile 2026 —elaborado por FinteChile y EY sobre 557 soluciones fintech operando en el país— contiene dos números que deberían llamar la atención de cualquier banco, aseguradora o cooperativa que lee este documento.
El primero: apenas el 3% de la inversión del ecosistema fintech chileno va hoy a cumplimiento regulatorio. Es el ítem más bajo de los seis que mide el estudio, incluso con el SFA entrando en vigencia en poco más de un año. Eso no significa necesariamente que las fintech vayan a incumplir la norma. Significa que la mayoría está eligiendo resolver el cumplimiento de forma reactiva, cuando la obligación ya esté encima, en lugar de usar el tiempo disponible ahora para construir con ventaja.
El segundo número es estructuralmente más profundo: apenas el 1,8% del ecosistema tiene como tecnología principal el acceso programático vía APIs para que terceros construyan encima. Que es exactamente la lógica que el SFA busca masificar. Casi un tercio del ecosistema sigue construyendo, ante todo, aplicaciones que el usuario final ve y toca directamente, incluso en empresas B2B. Open Finance como vertical tiene solo cinco empresas registradas en el mapa, con el SFA a un año de entrar en vigencia.
La lectura es clara: la regulación puede estar avanzada en el papel sin que exista todavía un mercado de proveedores ni una arquitectura técnica construida sobre ella. Chile tiene el diseño. Le falta la arquitectura.
El ecosistema que sí maduró
Lo que sí maduró en Chile es el ecosistema en sí. Las 557 fintech activas crecieron a una tasa compuesta del 16,7% entre 2021 y 2026, con una mortalidad de apenas el 6,3%. No es un ecosistema debilitado: es uno que pasó de premiar el volumen a premiar la eficiencia, la misma transición que se observó en México y Colombia un par de años antes.
El 46,3% de las fintech chilenas ya tiene alianzas activas con instituciones tradicionales, y los bancos concentran el 48% de esas alianzas. El 52% del ecosistema ya opera fuera de Chile. La relación entre fintech e incumbentes en Chile no es de disrupción pura: es de colaboración como estrategia de escalamiento dominante, especialmente en Lending e Insurtech, las verticales donde el riesgo regulatorio y la confianza del cliente pesan más.
Todo eso habla de un mercado que sabe cómo construir relaciones y cómo crecer con eficiencia. Lo que todavía no incorporó a esa lógica es la arquitectura técnica que el Open Finance requiere.
El problema no es de fechas, es de arquitectura
Las instituciones del Grupo 1 —bancos, emisores de tarjetas, compañías de seguros— tienen hasta julio de 2027. Las del Grupo 2 —cooperativas, administradoras de fondos, cajas de compensación— tienen 18 meses adicionales después de esa fecha. En términos de urgencia percibida, muchas están actuando como si la obligación fuera lejana. En términos de lo que hay que construir, no lo es.
Las instituciones que llegan a la obligatoriedad trabajando ya con estándares abiertos —APIs, modelos de consentimiento, infraestructura cloud-native, protocolos como OAuth 2.0 o FAPI— llegan con ventaja competitiva real, no con un costo de última hora bajo presión regulatoria. Las que esperan a que la norma entre en vigencia para empezar a diseñar esa arquitectura van a construir bajo presión de fecha límite, con margen casi nulo para pensar en casos de uso propios más allá del cumplimiento mínimo exigido.
La ventana sigue abierta. Pero no para siempre, y cada mes que pasa sin decisión de arquitectura es un mes menos de ventaja frente a quien ya empezó.
La pregunta que vale la pena hacerse hoy no es cuándo va a obligar la regulación. Es qué se puede construir con Open Finance antes de que lo haga.
by Huenei IT Services | Jul 28, 2026 | Data
Chile tiene hoy 557 soluciones fintech operando en su territorio, un marco regulatorio considerado el más completo de América Latina junto con Brasil, y el Sistema de Finanzas Abiertas postergado a julio de 2027.
Ese año adicional no es un obstáculo. Es una ventana.
En este whitepaper analizamos el estado real del ecosistema financiero chileno: los datos del Mapa Fintech Chile 2026, la línea de tiempo regulatoria del SFA, la comparativa regional, y lo que significa para bancos, aseguradoras y cooperativas que todavía están decidiendo cuándo empezar a construir.
La regulación ya está escrita. La arquitectura, en la mayoría de las instituciones, todavía no.
by Huenei IT Services | Jul 16, 2026 | Data
La pregunta que casi nadie se hace correctamente
Cuando una institución financiera en LATAM empieza a hablar de Open Finance, la conversación suele abrirse con la misma pregunta: ¿cuándo nos va a obligar la regulación y cuánto va a costar cumplir?
Es una pregunta comprensible. Los equipos de compliance y tecnología necesitan planificar y presupuestar. Pero es, casi siempre, la pregunta equivocada.
Las instituciones que se enfocan en ella llegan exactamente donde esa pregunta las lleva: al mínimo cumplimiento regulatorio, sin ninguna ventaja competitiva real. Construyen lo que la regulación exige, en el tiempo que la regulación impone, y terminan adaptándose a un ecosistema que otros ya diseñaron.
La pregunta correcta es otra: ¿qué podemos construir con Open Finance que antes era imposible?
Esta distinción (entre ver Open Finance como obligación o como infraestructura estratégica) es la que separa a las instituciones que van a liderar la transformación financiera en LATAM de las que van a reaccionar ante ella.
El mapa regulatorio: dónde está cada país y qué implica
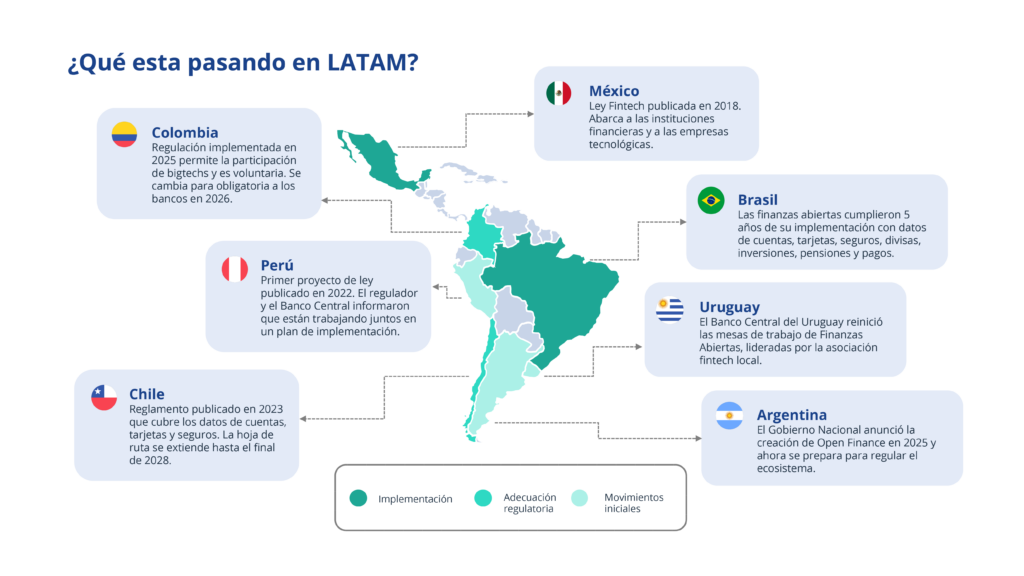
LATAM no es un mercado uniforme en materia de Open Finance. Cada país está en una etapa diferente, con implicaciones distintas para las instituciones que operan en la región.
Brasil lidera con claridad: lleva más de cinco años de implementación con datos de cuentas, tarjetas, seguros, divisas, inversiones, pensiones y pagos. El ecosistema brasileño ya produce casos de uso concretos y medibles. Nubank utilizó datos de Open Finance para ahorrar a sus clientes R$8 millones en intereses en diez meses. Mercado Pago otorgó crédito a más de 30.000 personas, de las cuales el 53% considera que el acceso a sus datos financieros a través de Open Finance fue esencial para obtenerlo.
Colombia implementó su regulación en 2025 con participación voluntaria, pero la obligatoriedad para bancos entra en vigencia en 2026. Chile publicó su reglamento en 2023 con una hoja de ruta que se extiende hasta 2028. Argentina anunció la creación del ecosistema en 2025 y está definiendo la regulación ahora mismo. México tiene la Ley Fintech desde 2018. Perú y Uruguay están en etapas iniciales de planificación.
Lo que el mapa muestra es que la ventana de early mover está en momentos muy diferentes según el mercado. En Brasil ya cerró. En Colombia se está cerrando. En Argentina, Chile y México todavía está abierta. Las instituciones que actúen antes de que la regulación los obligue no solo van a cumplir: van a participar en la definición de los estándares, las integraciones y los modelos de negocio que van a gobernar el ecosistema financiero de la región durante la próxima década.
Lo que Open Finance hace posible que antes era imposible
Open Finance no es una evolución del home banking. Es un cambio de modelo: el paso de ecosistemas cerrados donde las instituciones controlan la información, a economías abiertas donde los datos fluyen de forma segura entre bancos, aseguradoras, fondos de inversión, fintechs y otros participantes autorizados, con el consentimiento explícito del cliente.
Eso habilita modelos de negocio que antes no existían:
- Banking as a Service: cualquier empresa puede ofrecer productos bancarios. Los bancos se convierten en plataformas B2B que proveen infraestructura financiera a terceros.
- Embedded Finance: crédito, seguro y pagos integrados directamente en el retailer, el marketplace o el e-commerce, sin que el cliente tenga que salir de la experiencia que ya está usando.
- Data Marketplace: los datos financieros anonimizados se convierten en un activo comercial. Scoring alternativo, insights de comportamiento, analítica predictiva. Inclusión financiera para segmentos que el modelo tradicional no alcanzaba.
- RegTech integrado: APIs para AML, KYC y detección de fraude que convierten la regulación en ventaja competitiva para las instituciones más ágiles.
Cada uno de estos modelos requiere una base tecnológica que no se construye en semanas. Requiere APIs bien diseñadas, plataformas de consentimiento robustas, arquitecturas que soporten el intercambio seguro de datos entre múltiples actores, y equipos que entiendan tanto la regulación local como los estándares internacionales.
Los tres pilares que hay que resolver al mismo tiempo
La implementación de Open Finance no es un proyecto de tecnología. Es una transformación que exige alinear tres pilares simultáneamente:
Tecnología y datos: ¿cuál es la arquitectura de APIs? ¿Qué estructura de gobierno hace falta? ¿Los datos internos tienen la calidad suficiente para ser compartidos con garantías? Sin una base tecnológica sólida, el resto no escala.
- Estrategia: ¿cuál es el modelo de negocio? ¿Cuáles son las fuentes de ingreso en un ecosistema abierto? ¿Cómo se posiciona la institución frente a fintechs y bigtechs que van a aprovechar el mismo ecosistema? La estrategia define para qué se usa la tecnología.
- Producto y servicio: ¿a qué clientes apuntamos? ¿Cuál es la propuesta de valor concreta? Open Finance solo genera impacto si se traduce en productos que el cliente elige usar.
Y debajo de los tres: cultura. La capacidad de compartir datos, de colaborar con terceros, de repensar la propuesta de valor desde cero, no se instala con una plataforma. Requiere una organización dispuesta a cambiar cómo crea valor.
El momento es ahora
Las organizaciones que actúen durante esta ventana no solo van a cumplir con las regulaciones que vengan. Van a capturar nuevas fuentes de ingreso mediante la monetización de APIs. Van a fidelizar clientes con experiencias personalizadas que un modelo cerrado no puede ofrecer. Van a reducir costos operativos a través de eficiencias de ecosistema. Y van a acumular datos, experiencia y ventaja competitiva que se compone con el tiempo.
Las que esperen van a llegar a un ecosistema que otros ya diseñaron. Y adaptarse a las reglas de un juego que no definiste siempre es más caro y más lento que haberlo jugado desde el principio.
La conversación correcta no empieza con ‘¿cuándo nos obliga la regulación?’. Empieza con ‘¿qué podemos construir ahora que antes era imposible?’. Y esa conversación puede comenzar hoy.
by Huenei IT Services | Sep 16, 2025 | Data
Durante años, el Open Banking fue visto principalmente como un ejercicio de cumplimiento normativo. Regulaciones en Europa, Latinoamérica y partes de Asia establecieron estándares para el intercambio de datos, la interoperabilidad y los derechos del consumidor. Pero a medida que el modelo madura, queda claro que el alineamiento regulatorio es solo el primer paso.
La verdadera oportunidad está en transformar el Open Banking de una obligación legal a una estrategia de crecimiento.
La presión sobre los márgenes bancarios
La industria bancaria global enfrenta una presión sostenida sobre sus márgenes. El aumento de los costos operativos, los mayores requisitos de capital y las crecientes expectativas de clientes digitales están erosionando la rentabilidad. Las palancas tradicionales de eficiencia, como el cierre de sucursales, la automatización de procesos de back office o la reducción de personal, ya no son suficientes para garantizar la resiliencia a largo plazo.
En este contexto, el Open Banking no debe verse como una carga regulatoria más, sino como una palanca estratégica para desbloquear nuevas fuentes de ingresos. Al adoptar ecosistemas de datos abiertos, los bancos pueden diversificar servicios, fortalecer alianzas y monetizar APIs como productos en sí mismos.
Más allá de la tecnología: un cambio en el modelo de negocio
Muchas instituciones aún ven las APIs como “tuberías”. Una necesidad técnica para cumplir con regulaciones o integrarse con socios. Esta visión limitada pierde de vista el verdadero valor: las APIs son canales de distribución. Permiten a los bancos ofrecer productos fuera de sus propias plataformas, llegando a los clientes a través de apps fintech, sistemas corporativos y marketplaces de terceros.
En otras palabras, el Open Banking no solo implica rediseñar sistemas. Implica reimaginar el modelo de negocio:
- Pasar de estrategias centradas en productos a estrategias centradas en ecosistemas.
- Monetizar el acceso a datos como servicio para fintechs, aseguradoras y empresas.
- Construir servicios de valor agregado sobre datos transaccionales, como scoring crediticio, planificación financiera o pagos embebidos.
Este cambio no es opcional. Las empresas que logren posicionarse en el centro del ecosistema digital van a tener una clara ventaja.
En cambio, quienes sigan operando de forma aislada corren el riesgo de perder relevancia frente a un mercado que evoluciona cada vez más rápido.
El auge de las alianzas
Uno de los aspectos más prometedores del Open Banking es la posibilidad de colaborar con fintechs y nuevos jugadores, en lugar de competir directamente.
Asociarse permite a los bancos acelerar la innovación sin reinventar la rueda. Por ejemplo:
- Un banco retail puede integrar una herramienta de gestión financiera personal de una fintech en su app, generando mayor fidelización.
- Un banco corporativo puede conectar sus servicios de tesorería directamente con plataformas ERP, creando experiencias B2B fluidas.
- Un banco universal puede apalancar plataformas fintech de préstamos para ampliar el acceso al crédito en poblaciones desatendidas, manteniendo la gestión del riesgo internamente.
En todos los casos, el modelo de API abierta permite a los bancos ampliar su relevancia a lo largo del recorrido del cliente, manteniendo la confianza como diferencial central.
Rentabilidad en la economía del dato abierto
La magnitud de la oportunidad es clara. A nivel global, hay más de 416.000 millones de dólares en ingresos bancarios en juego con la transición hacia la economía de datos abiertos. Las APIs se están convirtiendo en productos por derecho propio, y los bancos comienzan a cobrar a sus socios por conjuntos de datos premium, analítica avanzada o conectividad en tiempo real.
Ademas, la colaboración refuerza la resiliencia. En lugar de competir contra cada nuevo jugador digital, los bancos pueden convertirse en orquestadores de ecosistemas, ofreciendo más opciones a los clientes y capturando una parte de la innovación de terceros.
Tesorería corporativa e innovación B2B
Aunque gran parte de la conversación sobre Open Banking se enfoca en el segmento retail, los casos de uso corporativos pueden ser igual de transformadores. Las grandes empresas demandan visibilidad en tiempo real de su liquidez, posiciones cross-border y pronósticos de flujo de caja. Las APIs permiten a los bancos conectarse directamente con sistemas de tesorería y ERPs, brindando:
- Gestión de posiciones instantánea en múltiples geografías
- Optimización de liquidez mediante barridos y transferencias automáticas
- Reducción del riesgo operativo al eliminar procesos por lotes y conciliaciones manuales
Estas capacidades generan relaciones sólidas y de alto valor con los clientes corporativos. Esto es una defensa clave frente a la comoditización del negocio minorista.
Actuar con urgencia
Tres de cada cuatro bancos en el mundo esperan que la adopción de Open Banking y el uso de APIs crezca más del 50 % en los próximos años. En Europa, la cantidad de terceros proveedores se cuadruplicó en solo dos años, demostrando la velocidad con que estos ecosistemas pueden escalar cuando la regulación y el mercado se alinean.
Para los bancos en mercados emergentes, la lección es simple: esperar a que la regulación madure no es una estrategia. Las instituciones que adopten una postura proactiva, invirtiendo en gobernanza de datos, monetización de APIs y modelos de alianzas, serán las mejor posicionadas.
La perspectiva de Huenei
En Huenei vemos al Open Banking como un punto de inflexión. Los ganadores serán aquellos que lo traten no como un requisito de compliance, sino como una plataforma para crecer. El éxito requiere:
Integración ágil: APIs que se conectan sin fricción ni interrupciones.
Equipos especializados: squads capaces de modernizar sistemas legados y de incorporar seguridad en todas las capas.
Arquitectura escalable: soluciones que cumplan con los requisitos actuales, pero estén listas para la innovación futura.
En última instancia, el Open Banking es un cambio de modelo: de lo cerrado a lo abierto, de lo centrado en el producto a lo centrado en el ecosistema.
Se trata de transformar la regulación en oportunidad.
Leé el informe completo acá

by Huenei IT Services | Sep 5, 2025 | Data
Una guía práctica sobre Open Banking
Open Banking ya no es solo regulación: se convirtió en la base de la infraestructura financiera moderna. La apertura de datos mediante APIs está transformando la forma en que los bancos se relacionan con clientes, fintechs y corporaciones.
Este informe explora cómo la banca abierta evoluciona hacia un modelo centrado en la experiencia del cliente y en la creación de nuevos modelos de negocio. Ya no se trata solo de cumplir con la normativa, sino de integrar rápido, sin downtime y con equipos preparados para capturar valor.
En este whitepaper vas a encontrar:
- Por qué la experiencia del cliente es hoy el verdadero motor del Open Banking
- Cómo los pagos abiertos están cambiando el checkout digital
- Qué oportunidades de rentabilidad y resiliencia trae la colaboración con fintechs
- Casos de uso corporativos: tesorería y APIs en tiempo real
- La visión práctica de Huenei para acelerar la adopción sin frenar la operación
Una guía clara y accionable para entender cómo pasar del cumplimiento a la generación de valor con Open Banking.
Leé el informe completo acá
by Huenei IT Services | Oct 30, 2024 | Data, Inteligencia Artificial
Data-Driven: Del Enfoque Básico a la Personalización en IA Generativa
El verdadero valor de la IA generativa no está solo en la adopción de soluciones estándar, sino en cómo las empresas personalizan esta tecnología para ajustarla a sus necesidades específicas. Este enfoque no solo mejora los resultados, sino que también genera una ventaja competitiva sostenible y diferenciada.
Tres Niveles de Adopción de la IA Generativa
Una forma de clasificar el uso de la IA generativa en las empresas es a través de tres niveles de adopción: Taker, Shaper y Maker.
En el primer nivel, las empresas Taker implementan soluciones de IA listas para usar. Esto les permite obtener resultados rápidos y a bajo costo, pero sin una adaptación profunda a sus procesos. Aunque facilita la adopción inicial, su impacto a largo plazo es limitado.
En el segundo nivel, las empresas Shaper ajustan los modelos con sus propios datos, mejorando la precisión y el control sobre los resultados. Esto les permite responder mejor a los desafíos específicos del negocio.
Finalmente, en el nivel Maker, las empresas desarrollan o personalizan sus modelos desde cero. Este enfoque ofrece un control total sobre la tecnología, moldeándola completamente según las necesidades del negocio, lo que otorga una flexibilidad y dominio únicos.
Estrategia para Avanzar hacia la Personalización
La personalización de soluciones de IA generativa permite a las empresas alinear los resultados con sus objetivos específicos al utilizar datos internos que reflejan sus procesos únicos. Esto mejora la precisión en la toma de decisiones y optimiza operaciones clave, generando una ventaja competitiva difícil de replicar.
Para avanzar hacia esta personalización, es fundamental garantizar la calidad de los datos internos que alimentan los modelos. El entrenamiento de estos modelos es clave para asegurar la precisión y efectividad de los resultados, ya que dependen de datos relevantes y representativos de los procesos del negocio.
El preprocesamiento de datos es esencial en esta etapa. Procesos como la limpieza, normalización y reducción de dimensionalidad (a través de técnicas como PCA o t-SNE) mejoran la calidad del conjunto de datos y maximizan la capacidad del modelo para detectar patrones precisos. Herramientas como Snowflake y Databricks facilitan la gestión de grandes volúmenes de datos, preparándolos para el entrenamiento.
Plataformas como OpenAI, Google Vertex AI y Azure Machine Learning proporcionan herramientas que permiten ajustar y entrenar los modelos de IA generativa con datos propios. Esto asegura que las soluciones estén personalizadas para enfrentar los desafíos específicos
Desafíos de la Personalización de IA
La transición hacia un uso más avanzado de la IA conlleva varios desafíos. Uno de ellos es la inversión inicial necesaria para implementar la infraestructura de datos y fortalecer el equipo técnico especializado. Aunque los costos iniciales pueden parecer elevados, el retorno en términos de competitividad y eficiencia puede justificar la inversión a largo plazo.
Otro desafío es la gestión técnica de los modelos personalizados. El entrenamiento continuo y la actualización periódica de los modelos es esencial para mantener su relevancia y efectividad, ya que el entorno empresarial cambia constantemente. Si un modelo es entrenado con datos desactualizados o incompletos, su precisión y utilidad se ven comprometidas.
Para las empresas que enfrentan limitaciones de recursos o brechas en habilidades, trabajar con Agile Dedicated Teams puede ser una solución. Estos equipos especializados aportan la flexibilidad y el conocimiento necesario para entrenar, actualizar y optimizar modelos de IA, garantizando su eficiencia en un mercado en rápida evolución.
Para mitigar este riesgo, se deben implementar ciclos de entrenamiento recurrentes y mecanismos de actualización automática. El transfer learning, una técnica que permite reutilizar modelos previamente entrenados para ajustarlos a nuevos conjuntos de datos, puede acelerar este proceso y reducir los costos asociados al entrenamiento.
Además, las prácticas de MLOps (Machine Learning Operations) automatizan el monitoreo y la actualización de los modelos, asegurando que los ciclos de entrenamiento y optimización se mantengan sin interrupciones. Esto no solo reduce la carga operativa, sino que también garantiza que los modelos respondan de manera ágil a las nuevas condiciones del mercado.
Finalmente, la seguridad de los datos y la protección de la propiedad intelectual son cruciales cuando se utiliza información interna para entrenar los modelos. Métodos de encriptación y anonimización deben aplicarse para minimizar riesgos y garantizar el cumplimiento de normativas.
Desarrollo de Modelos a Medida: Control Total en la IA
Algunas empresas optan por ir más allá de la personalización superficial y desarrollan soluciones de IA a medida. Crear modelos desde cero o con un alto grado de personalización les permite tener un control completo sobre su funcionamiento y evolución.
Sin embargo, esto no significa que todo el desarrollo deba hacerse internamente. Muchas organizaciones colaboran con socios tecnológicos que aportan experiencia y recursos especializados, combinando el conocimiento profundo del negocio con las capacidades técnicas del partner. Esta colaboración garantiza que las soluciones de IA sean óptimas y estén alineadas con los objetivos estratégicos.
Aprovechar al Máximo la IA Generativa a través de la Personalización
La personalización de la IA generativa es esencial para las empresas que buscan diferenciarse y maximizar el valor de esta tecnología. Un enfoque estratégico que priorice el entrenamiento de los modelos con datos de alta calidad es clave para asegurar la precisión y efectividad de los resultados.
Ajustar los modelos con datos internos no solo mejora la precisión, sino que también asegura que las soluciones estén alineadas con las necesidades específicas del negocio, proporcionando una ventaja competitiva duradera. Para avanzar hacia una estrategia personalizada, es necesario evaluar la calidad de los datos, fortalecer el equipo técnico y seleccionar los casos de uso más adecuados.
De este modo, las empresas no solo aprovecharán la IA generativa, sino que liderarán la innovación en sus sectores con soluciones tecnológicas diseñadas a medida. ¿Interesado en personalizar tus soluciones de IA generativa? Contáctanos y conversemos sobre cómo podemos ayudar a tu empresa a alcanzar sus objetivos.
 Get in Touch!
Francisco Ferrando
Business Development Representative
fferrando@huenei.com